Domain ferienkasse.de kaufen?
Wir ziehen mit dem Projekt
ferienkasse.de um.
Sind Sie am Kauf der Domain
ferienkasse.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ferienkasse.de kaufen?
Wie viele Investmentgesellschaften gibt es in Deutschland?
Wie viele Investmentgesellschaften gibt es in Deutschland? Gibt es eine offizielle Statistik oder Schätzung, die diese Zahl angibt? Welche Arten von Investmentgesellschaften sind in Deutschland am häufigsten vertreten? Gibt es bestimmte Regulierungen oder Vorschriften, die diese Unternehmen befolgen müssen? Wie hat sich die Anzahl der Investmentgesellschaften in Deutschland in den letzten Jahren entwickelt? **
Was sind die Vor- und Nachteile der vermögensverwaltenden Investmentgesellschaften ohne Vermittlungsfreiheit?
Vorteile: Professionelle Verwaltung des Vermögens durch Experten, breite Diversifikation der Anlagen, Möglichkeit zur Teilnahme an exklusiven Anlagemöglichkeiten. Nachteile: Höhere Kosten durch Verwaltungsgebühren, begrenzte Flexibilität bei der Auswahl der Anlagen, potenzielle Interessenkonflikte zwischen Vermögensverwaltern und Anlegern. **
Ähnliche Suchbegriffe für Investmentgesellschaften
Top-Angebote
Produkte zum Begriff Investmentgesellschaften:
-
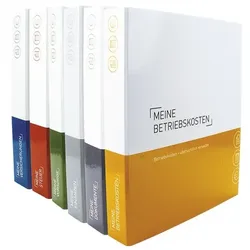
OTTO Office 6er-Pack Themenringbücher mit Register für Versicherungen / Steuern / Vorsorge / blau, 29.7x31.5 cm6er-Pack Themenringbücher mit Register für Versicherungen / Steuern / Vorsorge / Finanzen / Dokumente / Betriebskosten, Breite des Rückens: 5 cm, Rückenbreite: schmal (5 cm), Ringmechanik (mm): 2-D-Ring-Mechanik (30 mm), Höhe: 315 mm, Farbe: Versicherungen: blau/weiß, Steuern: braun/weiß, Vorsorge: grün/weiß, Finanzen und Dokumente: je grau/weiß, Betriebskosten: gelb/weiß, Breite: 297 mm, für Format: A4, Material des Einbandes: Karton, Ringdurchmesser: 30 mm, Außentasche am Rücken: Nein, Einstecktasche vorhanden: Nein, Blattniederhalter vorhanden: Ja, Ringmechanik: 2-D-Ring-Mechanik, Ausführung des Einbands: glatt, Anzahl der Außentaschen: 0 Stück, Ordnen/Ordner/Dokumentenordner44,02 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind die geläufigsten Arten von Investmentfonds, die von Investmentgesellschaften angeboten werden?
Die geläufigsten Arten von Investmentfonds sind Aktienfonds, Rentenfonds und Geldmarktfonds. Aktienfonds investieren in Aktien verschiedener Unternehmen, Rentenfonds in festverzinsliche Wertpapiere und Geldmarktfonds in kurzfristige Anlagen wie Tagesgeld oder Festgeld. Es gibt auch Mischfonds, die in eine Kombination aus Aktien, Anleihen und anderen Wertpapieren investieren. **
-
Was ist der übliche Mindestanlagebetrag für Investmentfonds? Gibt es Ausnahmen oder Sonderregelungen bei bestimmten Investmentgesellschaften?
Der übliche Mindestanlagebetrag für Investmentfonds liegt in der Regel zwischen 50 und 500 Euro. Einige Investmentgesellschaften bieten jedoch auch Fonds mit niedrigeren Mindestanlagebeträgen an, um auch Kleinanlegern den Einstieg zu ermöglichen. Es gibt auch spezielle Fonds, die für institutionelle Anleger mit sehr hohen Mindestanlagebeträgen konzipiert sind. **
-
Wie kann ich meine Reisekasse am besten planen, um genug Geld für meine Reisebudget einzupacken?
1. Bestimme zuerst dein Reiseziel und die Dauer deines Aufenthalts, um die Gesamtkosten zu schätzen. 2. Erstelle ein Budget, das Unterkunft, Verpflegung, Transport, Aktivitäten und Notfallgeld umfasst. 3. Spare regelmäßig Geld für deine Reisekasse und halte dich an dein Budget, um sicherzustellen, dass du genug Geld hast. **
-
Wie können Unternehmen ihre Rücklagen effektiv verwalten, um finanzielle Stabilität zu gewährleisten und unvorhergesehene Ausgaben zu decken, und welche Rolle spielen Rücklagen in der persönlichen finanziellen Planung und Vorsorge?
Unternehmen können ihre Rücklagen effektiv verwalten, indem sie regelmäßig einen Teil ihres Gewinns zurücklegen und in liquide und sichere Anlagen investieren. Dadurch können sie finanzielle Stabilität gewährleisten und unvorhergesehene Ausgaben decken, ohne auf Kredite zurückgreifen zu müssen. Rücklagen spielen auch in der persönlichen finanziellen Planung und Vorsorge eine wichtige Rolle, da sie als Sicherheitsnetz dienen, um unerwartete Kosten oder Einkommensverluste abzufedern. Es ist ratsam, regelmäßig Geld beiseite zu legen und in verschiedene Anlageformen zu investieren, um langfristig finanzielle Sicherheit zu gewährleisten. **
Wie kann man eine finanzielle Geldreserve aufbauen, um unvorhergesehene Ausgaben abzudecken?
Um eine finanzielle Geldreserve aufzubauen, ist es wichtig, regelmäßig Geld beiseite zu legen und ein Budget zu erstellen, um Ausgaben zu kontrollieren. Es empfiehlt sich, einen Notfallfonds anzulegen, der drei bis sechs Monate der monatlichen Ausgaben abdeckt. Zudem können zusätzliche Einnahmequellen wie Nebenjobs oder Verkauf von nicht benötigten Gegenständen helfen, die Geldreserve zu erhöhen. **
Wie kann man mit einem Sparplan langfristig finanzielle Ziele erreichen?
Durch regelmäßige Einzahlungen in den Sparplan wird langfristig Kapital angespart. Durch die kontinuierliche Wertsteigerung des angelegten Geldes können finanzielle Ziele erreicht werden. Ein Sparplan ermöglicht eine langfristige und disziplinierte Vermögensbildung. **
Top-Angebote
Produkte zum Begriff Investmentgesellschaften:
-
Wie viele Investmentgesellschaften gibt es in Deutschland?
Wie viele Investmentgesellschaften gibt es in Deutschland? Gibt es eine offizielle Statistik oder Schätzung, die diese Zahl angibt? Welche Arten von Investmentgesellschaften sind in Deutschland am häufigsten vertreten? Gibt es bestimmte Regulierungen oder Vorschriften, die diese Unternehmen befolgen müssen? Wie hat sich die Anzahl der Investmentgesellschaften in Deutschland in den letzten Jahren entwickelt? **
-
Was sind die Vor- und Nachteile der vermögensverwaltenden Investmentgesellschaften ohne Vermittlungsfreiheit?
Vorteile: Professionelle Verwaltung des Vermögens durch Experten, breite Diversifikation der Anlagen, Möglichkeit zur Teilnahme an exklusiven Anlagemöglichkeiten. Nachteile: Höhere Kosten durch Verwaltungsgebühren, begrenzte Flexibilität bei der Auswahl der Anlagen, potenzielle Interessenkonflikte zwischen Vermögensverwaltern und Anlegern. **
-
Was sind die geläufigsten Arten von Investmentfonds, die von Investmentgesellschaften angeboten werden?
Die geläufigsten Arten von Investmentfonds sind Aktienfonds, Rentenfonds und Geldmarktfonds. Aktienfonds investieren in Aktien verschiedener Unternehmen, Rentenfonds in festverzinsliche Wertpapiere und Geldmarktfonds in kurzfristige Anlagen wie Tagesgeld oder Festgeld. Es gibt auch Mischfonds, die in eine Kombination aus Aktien, Anleihen und anderen Wertpapieren investieren. **
-
Was ist der übliche Mindestanlagebetrag für Investmentfonds? Gibt es Ausnahmen oder Sonderregelungen bei bestimmten Investmentgesellschaften?
Der übliche Mindestanlagebetrag für Investmentfonds liegt in der Regel zwischen 50 und 500 Euro. Einige Investmentgesellschaften bieten jedoch auch Fonds mit niedrigeren Mindestanlagebeträgen an, um auch Kleinanlegern den Einstieg zu ermöglichen. Es gibt auch spezielle Fonds, die für institutionelle Anleger mit sehr hohen Mindestanlagebeträgen konzipiert sind. **
Ähnliche Suchbegriffe für Investmentgesellschaften
-
OTTO Office 6er-Pack Themenringbücher mit Register für Versicherungen / Steuern / Vorsorge / blau, 29.7x31.5 cm6er-Pack Themenringbücher mit Register für Versicherungen / Steuern / Vorsorge / Finanzen / Dokumente / Betriebskosten, Breite des Rückens: 5 cm, Rückenbreite: schmal (5 cm), Ringmechanik (mm): 2-D-Ring-Mechanik (30 mm), Höhe: 315 mm, Farbe: Versicherungen: blau/weiß, Steuern: braun/weiß, Vorsorge: grün/weiß, Finanzen und Dokumente: je grau/weiß, Betriebskosten: gelb/weiß, Breite: 297 mm, für Format: A4, Material des Einbandes: Karton, Ringdurchmesser: 30 mm, Außentasche am Rücken: Nein, Einstecktasche vorhanden: Nein, Blattniederhalter vorhanden: Ja, Ringmechanik: 2-D-Ring-Mechanik, Ausführung des Einbands: glatt, Anzahl der Außentaschen: 0 Stück, Ordnen/Ordner/Dokumentenordner44,02 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann ich meine Reisekasse am besten planen, um genug Geld für meine Reisebudget einzupacken?
1. Bestimme zuerst dein Reiseziel und die Dauer deines Aufenthalts, um die Gesamtkosten zu schätzen. 2. Erstelle ein Budget, das Unterkunft, Verpflegung, Transport, Aktivitäten und Notfallgeld umfasst. 3. Spare regelmäßig Geld für deine Reisekasse und halte dich an dein Budget, um sicherzustellen, dass du genug Geld hast. **
-
Wie können Unternehmen ihre Rücklagen effektiv verwalten, um finanzielle Stabilität zu gewährleisten und unvorhergesehene Ausgaben zu decken, und welche Rolle spielen Rücklagen in der persönlichen finanziellen Planung und Vorsorge?
Unternehmen können ihre Rücklagen effektiv verwalten, indem sie regelmäßig einen Teil ihres Gewinns zurücklegen und in liquide und sichere Anlagen investieren. Dadurch können sie finanzielle Stabilität gewährleisten und unvorhergesehene Ausgaben decken, ohne auf Kredite zurückgreifen zu müssen. Rücklagen spielen auch in der persönlichen finanziellen Planung und Vorsorge eine wichtige Rolle, da sie als Sicherheitsnetz dienen, um unerwartete Kosten oder Einkommensverluste abzufedern. Es ist ratsam, regelmäßig Geld beiseite zu legen und in verschiedene Anlageformen zu investieren, um langfristig finanzielle Sicherheit zu gewährleisten. **
-
Wie kann man eine finanzielle Geldreserve aufbauen, um unvorhergesehene Ausgaben abzudecken?
Um eine finanzielle Geldreserve aufzubauen, ist es wichtig, regelmäßig Geld beiseite zu legen und ein Budget zu erstellen, um Ausgaben zu kontrollieren. Es empfiehlt sich, einen Notfallfonds anzulegen, der drei bis sechs Monate der monatlichen Ausgaben abdeckt. Zudem können zusätzliche Einnahmequellen wie Nebenjobs oder Verkauf von nicht benötigten Gegenständen helfen, die Geldreserve zu erhöhen. **
-
Wie kann man mit einem Sparplan langfristig finanzielle Ziele erreichen?
Durch regelmäßige Einzahlungen in den Sparplan wird langfristig Kapital angespart. Durch die kontinuierliche Wertsteigerung des angelegten Geldes können finanzielle Ziele erreicht werden. Ein Sparplan ermöglicht eine langfristige und disziplinierte Vermögensbildung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.